
Cómo logró SmartPay crear desde cero una billetera para la inclusión financiera
Tras décadas de ser ignorados por los bancos y las empresas fintech, los pequeños comercios y trabajadores de bajos ingresos de Vietnam sin acceso a servicios bancarios recibieron la ayuda de SmartNet, una empresa de tecnología financiera en rápida expansión, para dar el salto hacia la era digital. SmartNet se asoció con OpenWay, líder mundial en soluciones de software de pagos, para crear SmartPay, la primera billetera de pago móvil de Vietnam dirigida a las micro y pequeñas empresas del país y a la población no bancarizada. Tras nueve meses desde su lanzamiento en mayo de 2019, la billetera SmartPay ha captado 1,7 millones de clientes particulares y dado de alta a 193 mil comercios en todo el país.
¿Cómo logró SmartPay construir desde cero un ecosistema completo de inclusión financiera en Vietnam? ¿Qué pueden aprender las empresas fintech y los bancos de su éxito en un mercado hasta ahora poco desarrollado?
Índice
Para pasar a un capítulo concreto, haga clic en su nombre en la siguiente lista.
Por qué la inclusión financiera es tan difícil en Vietnam
Se estima que en Vietnam hay unas 25 millones de personas no bancarizadas. Según el Banco Mundial, en el país existe un sistema de servicios financieros de "dos niveles", al que acceden sobre todo las grandes cadenas comerciales y los consumidores bancarizados y más ricos. Estos clientes de alto nivel están afiliados a bancos y utilizan pagos sin efectivo, mientras que los trabajadores de bajos ingresos, las micro y pequeñas empresas ganan y gastan solo en efectivo, y no tienen acceso a productos financieros como préstamos y cuentas de ahorro.
¿Cómo hay tanta gente que se las arregla sin una cuenta bancaria? Para muchas personas que viven en sociedades en las que predomina el dinero en efectivo, la posibilidad de realizar pagos sin efectivo no es incentivo suficiente para cambiar sus costumbres. Además, las personas de bajos ingresos siguen enfrentando numerosos obstáculos para acceder a servicios financieros formales. En Vietnam, según un estudio reciente del Banco Mundial, 6,2 millones de adultos consideran que el acceso a los servicios financieros está demasiado lejos, 2,2 millones de adultos afirman que estos servicios son demasiado caros, 2,3 millones de adultos se sienten limitados por los documentos necesarios para solicitarlos y 1,1 millones de adultos no confían en el sector financiero.
Entre la población no bancarizada hay 6 millones de micro y pequeños comercios, muchos de ellos con pequeños negocios en línea que venden a través de las redes sociales. Tampoco tienen muchos incentivos para mejorar sus métodos de aceptación de pagos. Comprar el hardware adicional es caro y muchos no pueden permitirse pagar comisiones por cada transacción. En un estudio se observó que los comercios indicaban no entender completamente el proceso de pago, y citaban la falta de asesoramiento o capacitación por parte de los bancos como un impedimento para instrumentar nuevos métodos de pago.
Gobiernos y organizaciones no comerciales como el Banco Mundial intentan llegar al sector no bancarizado. Aunque en Vietnam no se pudo cumplir el objetivo del gobierno de convertirse en una sociedad sin dinero en efectivo para el año 2020, recientemente se adoptó una estrategia nacional más amplia de inclusión financiera con plazo hasta el año 2025. Uno de sus objetivos es conseguir que el 80% de los adultos del país hayan abierto una cuenta bancaria para ese año. En un portal de noticias se indicó que: "La estrategia pretende garantizar a particulares y empresas, en especial a las personas más vulnerables y con bajos ingresos y a las pymes, el acceso a productos y servicios financieros básicos, como el pago, la transferencia de dinero, el ahorro, el crédito y los seguros, de forma cómoda y a precios asequibles".
El modelo adecuado comienza con una buena investigación
La consecución de este objetivo en Vietnam depende de la capacidad de los bancos, las empresas fintech y otras organizaciones para responder a las necesidades de los no bancarizados. En general, los bancos son reacios a conceder créditos o servicios financieros a personas cuyos ingresos son pequeños, donde el beneficio por transacción del cliente se cuenta en céntimos. Incluso las empresas fintech y las organizaciones del sector privado han sido lentas a la hora de cerrar esa brecha y optan por la población más acomodada y urbana, personas que, de hecho, ya utilizan los servicios bancarios tradicionales. Las empresas fintech de Vietnam tienden a centrarse en el sector de las finanzas personales y minoristas. Más del 90% de los usuarios de billeteras electrónicas del país viven en dos de las ciudades principales, Hanói y Ciudad Ho Chi Minh. ¿Qué se puede ofrecer a los millones de personas sin cuenta bancaria que viven en las zonas rurales de Vietnam?
SmartPay fue creado por expertos en tecnología y finanzas de Estados Unidos, Austria, Canadá, Israel, Ucrania, Kazajistán, India y Vietnam. La combinación de décadas de experiencia mundial en operaciones, gestión de riesgos y protección de datos en países con diversas economías avivó su interés por un amplio segmento de la sociedad vietnamita: las mipymes (micro, pequeñas y medianas empresas), así como la población no bancarizada. Se trataba de un nuevo segmento de clientes casi inexplorado en Vietnam, y SmartNet vio en ello una ventaja. Nadie había diseñado aún un producto digital para este segmento, pero SmartPay pretendía hacer algo más que eso: su objetivo era crear toda una nueva plataforma de participación financiera, lo suficientemente sencilla y atractiva como para que pudiera atraer a esta población hacia el acceso a sus primeras herramientas financieras, reuniendo en su plataforma a compradores y vendedores de bienes y servicios. ¡Un proyecto muy ambicioso, sin dudas!
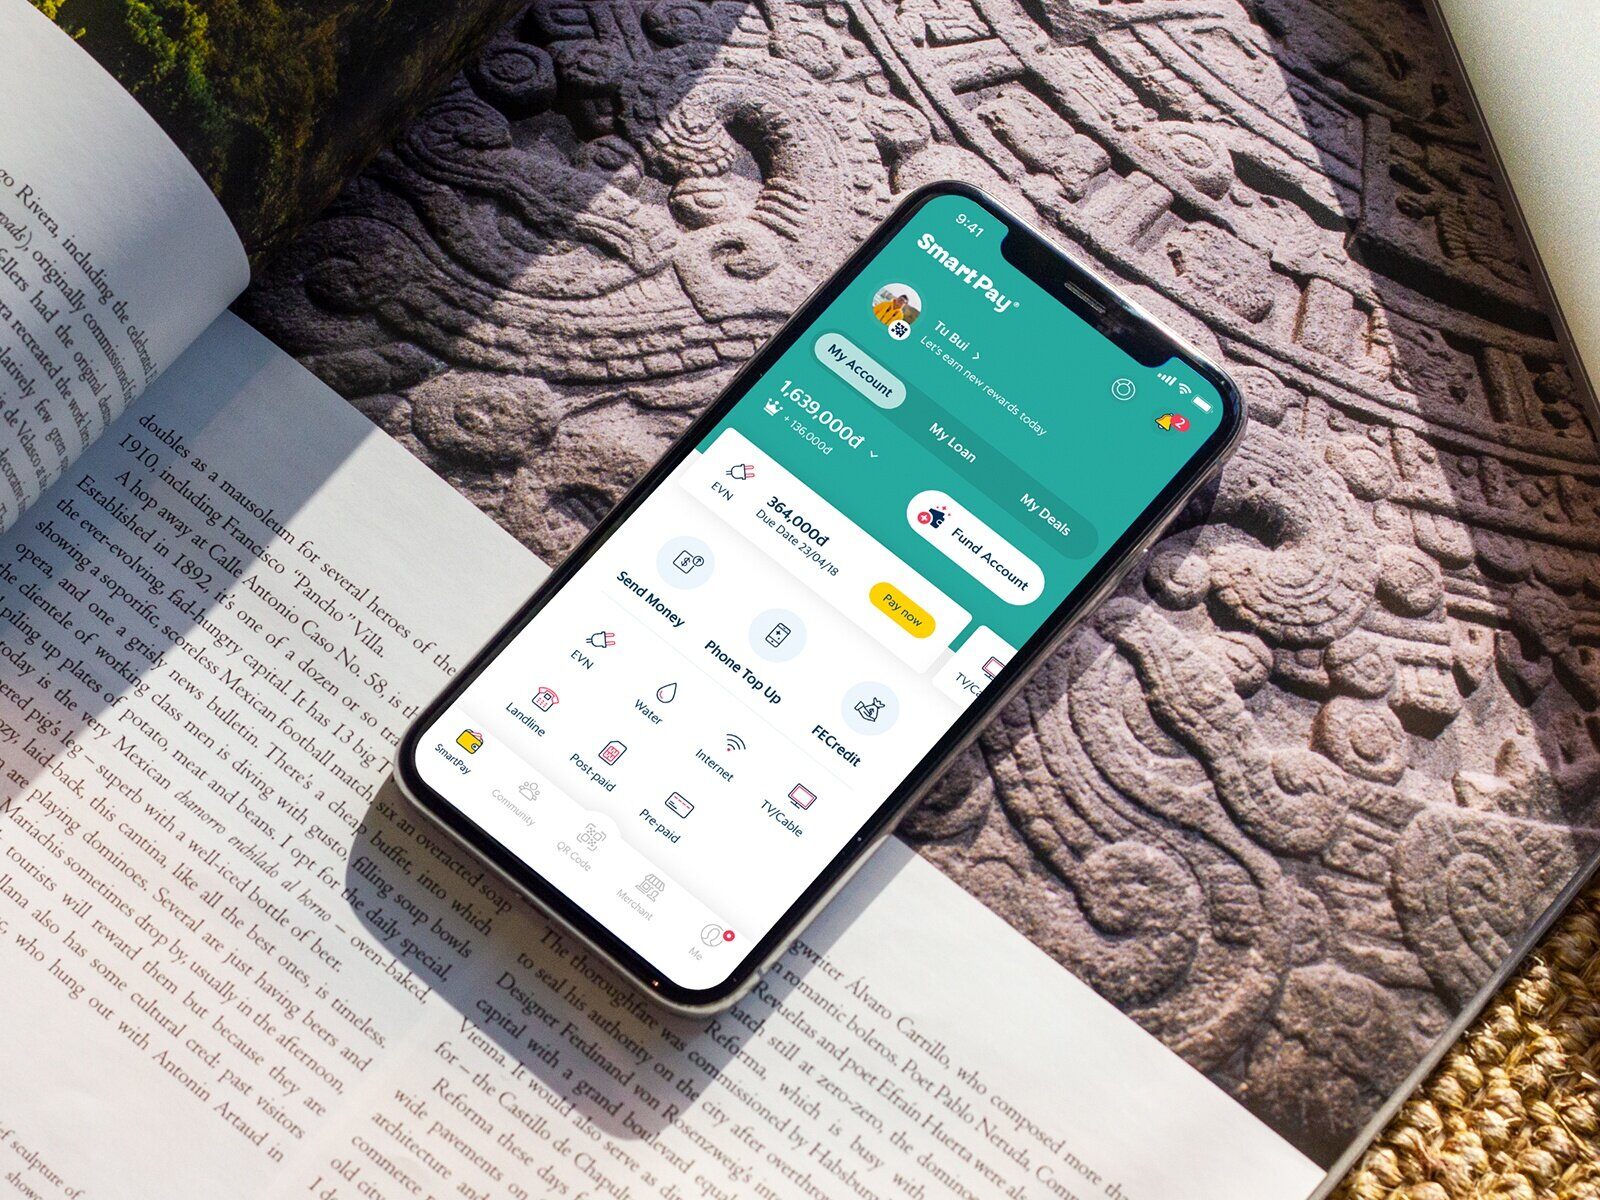
La billetera digital de SmartPay ya ha sido adoptada como remplazo de dinero en efectivo por 1,7 millones de consumidores y 193 000 comercios en Vietnam.
Antes de desarrollar su producto, SmartPay realizó una amplia investigación para visualizar el ecosistema financiero actual entre los no bancarizados. A diferencia de las empresas fintech, que se centraron en los hábitos de gasto de la clase media de Hanói y otras zonas urbanas, SmartPay investigó los estilos de vida de los 25 millones de personas no bancarizadas, 6 millones de microcomercios y hasta un millón de personas que venden principalmente en Internet, tanto en regiones urbanas como rurales. De este modo observaron que la gente hacía varias cosas a la vez, desempeñando muchos papeles al mismo tiempo, como productores, vendedores, compradores y proveedores. Muchos fabricaban artículos pequeños y los vendían en la calle, a menudo mientras tenían otros trabajos. Los pequeños comercios y tiendas ofrecían alimentos, zapatos y una amplia variedad de artículos pequeños. Curiosamente, existía una especie de comercio electrónico entre los comercios que vendían productos y servicios a través de Facebook y las redes sociales. Lo que todas estas personas tenían en común era el dinero en efectivo y la falta de oportunidades para ampliar su negocio, así como los riesgos asociados a esta forma de hacer negocios. Muchas de estas interacciones financieras tenían lugar de manera informal, lo que hacía más difícil poder demostrar su solvencia a posibles financiadores.
Era evidente que cualquier solución de pagos dirigida a esta población debía contemplar esas redes de relaciones interconectadas y adaptarse de manera natural a los flujos de dinero ya establecidos. Además, como los valores que se generaban y movían eran tan pequeños, los costos de captación y mantenimiento de clientes tenían que ser casi nulos. SmartPay descubrió que su segmento de consumidores estaba bien preparado para utilizar los canales móviles, ya que el 89% de la población rural vietnamita posee teléfonos móviles que lo permitían. Era evidente que un despliegue en telefonía móvil sería crucial para el éxito de la nueva solución.
Una plataforma confiable que saca el máximo partido a los datos
Tras una amplia investigación, SmartPay creó un ambicioso modelo de negocio, basado en la idea de un ecosistema de servicios financieros digitales que gira en torno a una aplicación de billetera sencilla y fácil de usar: SmartPay.
SmartPay se diseñó para ofrecer servicios financieros confiables y estables a la población sin acceso o con acceso limitado a servicios bancarios. Detrás de la aplicación hay una potente plataforma capaz de recopilar y agregar datos detallados de los clientes por tipos de perfil. SmartPay da acceso a productos y servicios a través de una plataforma de captación de clientes respaldada por redes de tiendas y comercios, que SmartNet mantiene.
La billetera digital apunta a dos grupos principales de clientes:
-
Personas físicas. Acceso masivo a servicios financieros a través de una aplicación de billetera móvil, como transferencias P2P, pago de facturas, productos de ahorro y crédito, marketplace, bolsas de trabajo, entre otros.
-
Mipymes. Soluciones de billetera personalizadas para el segmento de las mipymes, orientadas a reducir la fricción en las transacciones, aumentar la velocidad del flujo de efectivo y habilitar el financiamiento basado en el comportamiento.
Para ello, SmartPay definió los siguientes principios comerciales en los que se basa su solución de billetera:
-
Una red sin fricciones en la que el dinero sigue siendo local. Una red sin fricciones garantiza la circulación constante de valor dentro de un ecosistema interconectado. La empresa aumenta la velocidad de circulación del dinero permitiendo todo tipo de transacciones de pago, transferencias, pagos con código QR P2P, P2C, cash-in, cash-out dentro de este ecosistema. De este modo, el dinero permanece en el entorno local en beneficio de las comunidades formadas por compradores y vendedores reunidos en la plataforma SmartPay.
-
Mayor valor y más que en una simple transacción. Dado que los pagos digitales no son incentivo suficiente para que las personas dejen de depender del dinero en efectivo, la plataforma permitiría la compra de bienes ofrecidos por comercios locales mediante pagos diferidos, así como el acceso a una serie de descuentos en la aplicación, campañas promocionales y programas de fidelización.
-
Círculo de confianza inteligente. Las ventajas de formar comunidades se hacen evidentes cuando las relaciones dentro de ellas son transparentes para todos. SmartPay logra reproducir las relaciones existentes entre proveedores y clientes e integrar un marketplace multicomercio en la aplicación. Cuando el usuario de la aplicación necesita encontrar un comercio que venda un producto específico cerca de su ubicación, SmartPay le proporciona una lista de vendedores en un mapa. Los clientes ven inmediatamente si ya conocen a los vendedores, y los comercios también ven que alguien ha estado buscando un artículo concreto, un mercado o una campaña promocional en particular y pueden ponerse en contacto con ellos. Los clientes potenciales también pueden obtener una vista rápida de lo que tienen a su alcance a través reseñas de otros usuarios, donde las personas pueden calificarse entre sí. SmartNet lo denomina círculo de confianza inteligente: una comunidad formada entre determinados comercios y su grupo de clientes. Los grupos de comunidades forman entonces un universo o ecosistema financiero más amplio.
Una solución fácil y atractiva para los no bancarizados
SmartNet comprendió que, para atraer a los consumidores no bancarizados, debían ofrecer toda la combinación de pagos móviles, retiros de efectivo, pagos de facturas, pagos de préstamos y acceso a microcréditos en una sola aplicación fácil de usar. En primer lugar, los usuarios tienen que poder descargar la aplicación en su teléfono y empezar a utilizarla en cuestión de minutos. Para ello, SmartPay se diseñó con un proceso de incorporación intuitivo. El cliente puede descargar la aplicación SmartPay y completar un proceso automatizado de KYC (Conozca su cliente) asistido por IA, darse de alta y empezar a realizar transacciones en aproximadamente un minuto. Si el cliente es un comercio, puede calificar para obtener un préstamo. Esto es particularmente importante para los microcomercios que operan con márgenes ajustados y condiciones de pago a corto plazo con sus proveedores.
El desarrollo y lanzamiento de la billetera móvil de SmartPay también supuso una intensa colaboración con OpenWay, una empresa internacional de soluciones de software de pagos que tiene experiencia en la integración de sistemas de pago en todo el mundo. La plataforma de billetera digital de Way4 es la tecnología que sustenta la billetera móvil de SmartPay.
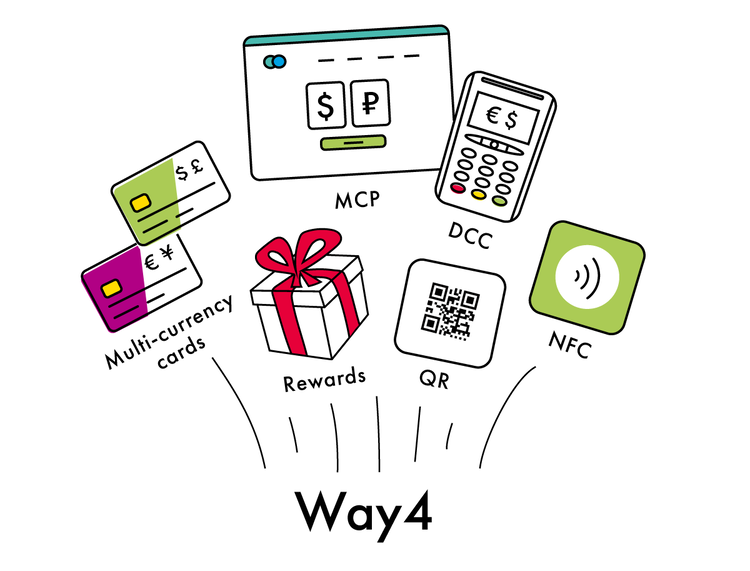
SmartNet se asoció con OpenWay para ofrecer no solo la posibilidad de realizar pagos, sino también de acceder a microcréditos, programas de fidelización, la capacidad de pagar facturas, pagar préstamos y retirar efectivo. Todo ello contribuyó a impulsar la demanda de la billetera por parte de los consumidores y a ampliar la red de comercios que aceptan SmartPay. Para ayudar a los pequeños comercios a jugar al mismo nivel que los gigantes del sector, SmartNet y OpenWay se aseguraron de que la billetera de SmartPay integrara las últimas tecnologías y que cumpla los requisitos de seguridad de la información.
Otras ventajas para los pequeños comercios son el ahorro en costos de transacción, la capacidad de pagar a los proveedores de forma rápida y directa, llevar una contabilidad más clara gracias a los registros electrónicos y hacer un seguimiento de los compradores. Al ofrecer acceso a microcréditos basados en el historial crediticio a través de la misma plataforma, SmartPay también permite a las pequeñas empresas acceder a los fondos que necesitan para crecer. Con apoyo humano y la aplicación SmartPay instalada en un teléfono inteligente, cualquier comercio puede convertirse en un punto de venta local y obtener una herramienta útil para la gestión de ingresos y gastos, crear promociones y ofrecer pagos con códigos QR dinámicos y estáticos para atraer a más clientes.
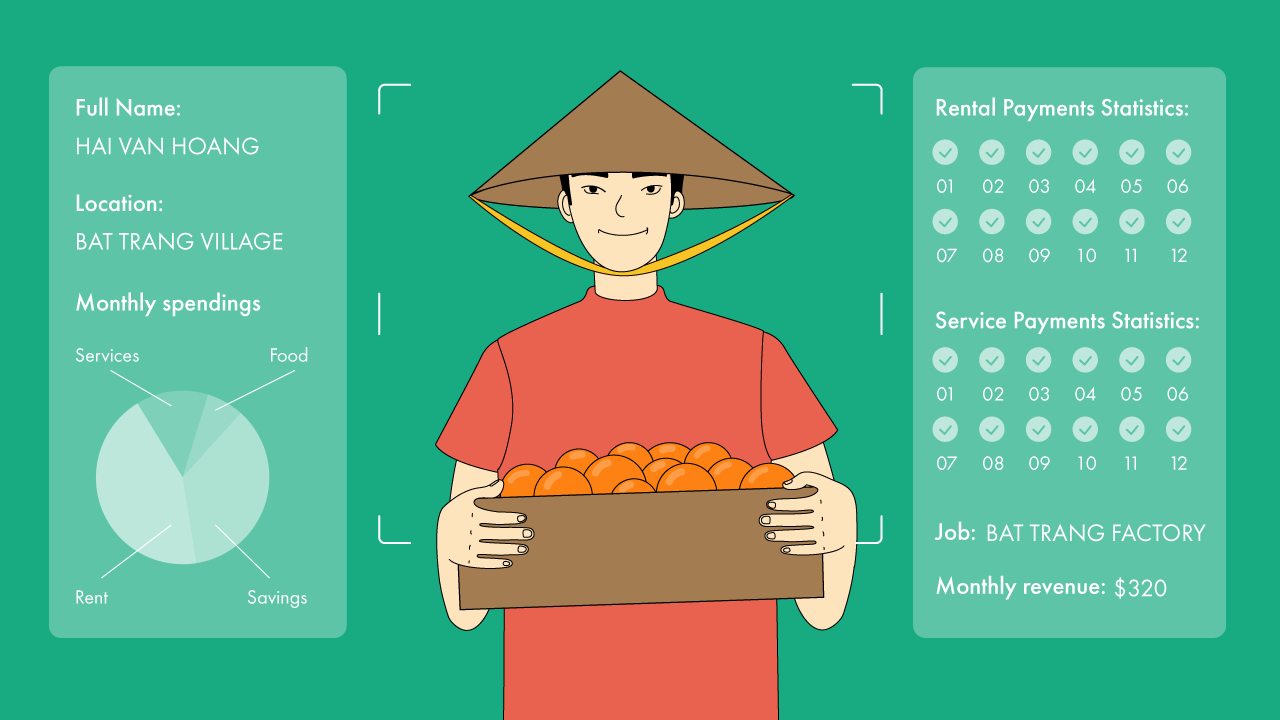
SmartPay permite a las pequeñas empresas acceder a fondos mediante microcréditos según su historial crediticio.
A través de SmartPay, los clientes de dichos comercios también acceden a billeteras electrónicas personales, préstamos, seguros y pagos de servicios como electricidad, agua, televisión e Internet. También pueden empezar a utilizar pagos con códigos QR y aprovechar las promociones y los programas de fidelización.
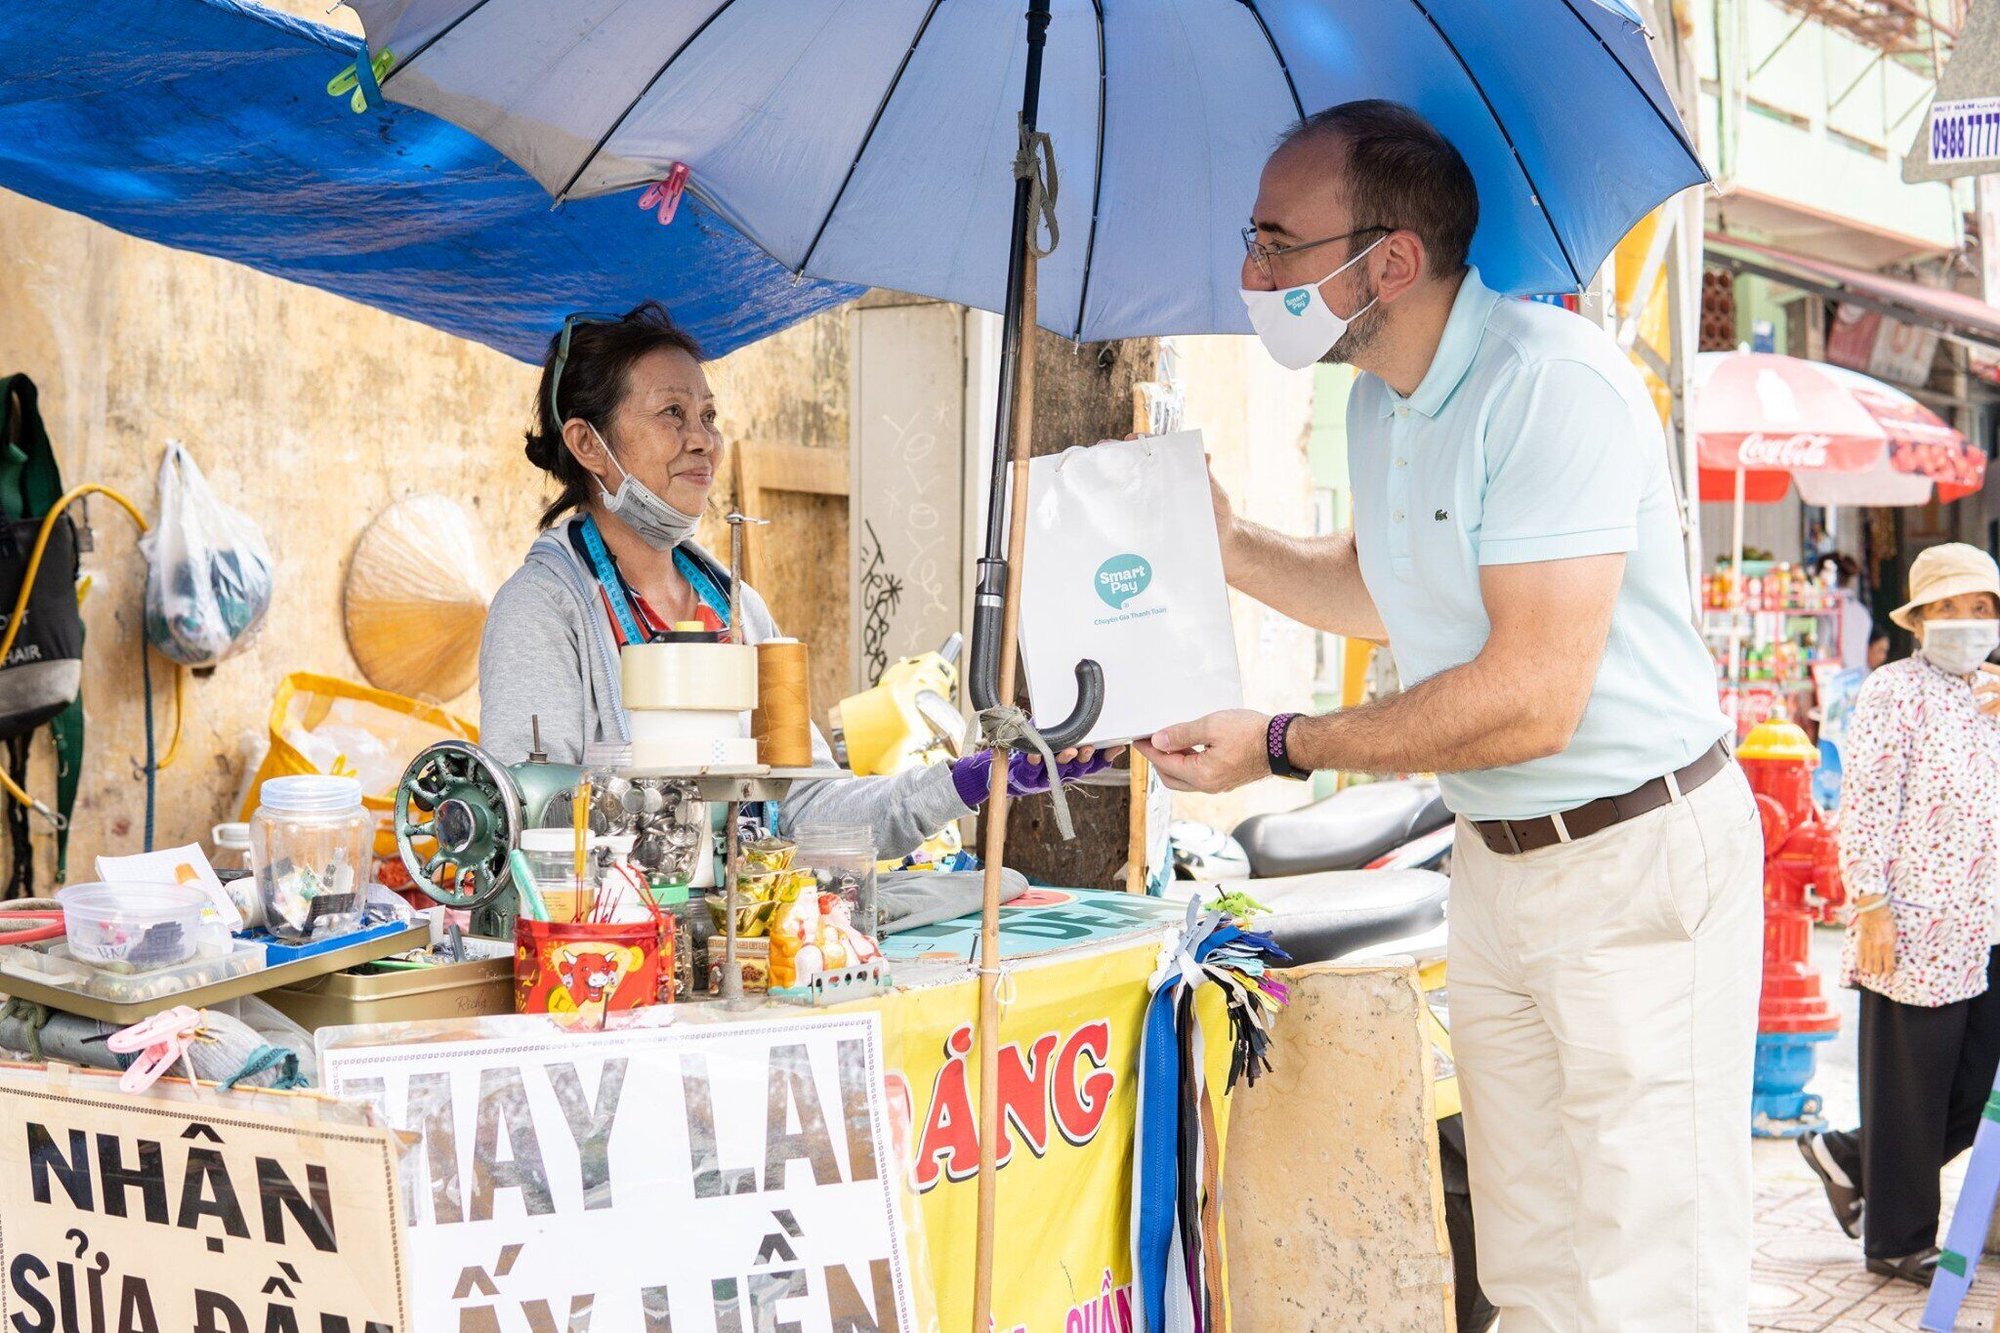
SmartNet se tomó en serio la investigación que mostraba cómo la falta de apoyo lleva a los consumidores a distanciarse de las soluciones financieramente inclusivas. La empresa cuenta con una plantilla de varios miles de vendedores que cubren 63 provincias y ciudades. Estos ayudan a la gente con la instalación de la aplicación SmartPay y los asesoran, lo cual incluye consultas con comercios sobre cómo utilizar SmartPay como un punto de venta sencillo allí donde no hay acceso a otra tecnología de pago.
Acceso a productos de crédito y ahorro: superar los obstáculos
Por desgracia, incluso con acceso a un billetera financiera, la población no bancarizada y con bajos ingresos suele quedar excluida de los productos de crédito y ahorro. Dos factores juegan en su contra: no pueden realizar el depósito mínimo requerido y no tienen forma de demostrar solvencia crediticia ante la falta de historial con una institución financiera.
¿Cómo pueden los usuarios de SmartPay demostrar su solvencia crediticia si nunca han tenido acceso a productos de crédito? SmartPay está estructurado de tal manera que, al recopilar datos sobre el uso real que hacen los usuarios de la plataforma, crea series de perfiles de comportamiento que proporcionan información sobre su actividad financiera, lo cual refleja su vida cotidiana. Mientras que los bancos tradicionales no tienen forma de medir la solvencia crediticia a partir de transacciones pequeñas, SmartPay puede analizar los gastos de forma cuantificable, por ejemplo, si sus usuarios pagan regularmente sus facturas o hacen depósitos periódicos en su cuenta. SmartNet también creó un portal de empleo en línea. A diferencia de los canales informales o los avisos de empleo colocados frente a las fábricas, esto permite a quienes se han trasladado al sector industrial desde las zonas rurales acceder rápidamente a opciones laborales. Esto también ayuda a SmartNet a recopilar datos sobre el nivel de empleo de las personas y si tienen ingresos o no, lo cual les permite crear perfiles de los consumidores más detallados.
¿Se ajustan estos objetivos e iniciativas de recopilación de datos a la normativa nacional? Hasta ahora, sí. Una de las razones puede ser que, en Vietnam, los datos de los consumidores recopilados de esta manera permite demostrar la solvencia crediticia mucho mejor que la regulación crediticia que funciona en otros países, como las agencias de crédito que realizan controles de antecedentes y hacen llamadas para obtener referencias. Gracias a la agregación de datos de los consumidores, analizados en las bases de datos de SmartPay mediante inteligencia artificial y aprendizaje automático, las familias de bajos ingresos de Vietnam pueden demostrar su solvencia crediticia y acceder a préstamos.
Se espera que muchas pequeñas empresas tengan dificultades para acceder a préstamos que les permitan reactivar o expandir sus negocios durante la actual pandemia. SmartNet se ha convertido en el socio estratégico de muchas grandes empresas del sector financiero y bancario, como FE Credit / VP Bank. SmartNet ha puesto en contacto y conectado entre sí a socios financieros y bancarios, facilitando que los comercios accedan y soliciten préstamos directamente desde la aplicación en forma instantánea. El proceso de aprobación y financiación del préstamo es totalmente automático, lo cual es una gran ventaja mientras estén vigentes las medidas de confinamiento, y no es necesario acudir a una sucursal bancaria física para entregar los documentos.
Todas las necesidades cubiertas en una única plataforma
Tener toda la billetera en una única plataforma tecnológica en lugar de tener que combinar múltiples elementos tiene grandes ventajas. La plataforma de pagos digitales Way4 de SmartPay es capaz de cubrir todos los aspectos del negocio de pagos, desde la emisión de tarjetas hasta las actividades de adquirencia, el switching, la banca digital, las billeteras móviles, las pasarelas de comercio electrónico, los programas de fidelización y las tarjetas de flotillas. Para SmartNet, la empresa creó una solución a medida y flexible que cumple todos los requisitos de la comunidad de microempresas y pequeños comercios vietnamitas. Esto permitió a SmartNet lograr un costo por transacción aceptable, manteniendo al mismo tiempo la capacidad de ampliar rápidamente sus operaciones.
La plataforma Way4 permite a SmartPay integrarse con socios y otros proveedores de servicios a través de APIs. Permite gestionar cuentas de billeteras, procesar transacciones basadas en NFC y QR, configurar programas de fidelización y precios dinámicos. Es flexible y rica en funcionalidades, ayuda a las empresas a afrontar nuevos retos, instrumentar funciones innovadoras y escalar con rapidez y eficacia.
El éxito se refleja en cifras
Tras la introducción del producto, el éxito de SmartPay habla por sí solo. La aplicación se descargó más de 150 000 veces en los tres meses siguientes a su lanzamiento, y alcanzó cerca de 500 000 usuarios en tan solo siete meses. En agosto de 2020, más de 1,7 millones de consumidores vietnamitas utilizaban la billetera móvil. Por lo que respecta a los comercios, la aceptación pasó de 3000 a los cinco meses de su lanzamiento a más de 190 000 en tan solo un año.
SmartPay es la prueba de que con una plataforma innovadora, basada en datos y que permita ahorrar costos, una billetera dirigida a un mercado no desarrollado puede ser un éxito comercial. Al crear un nuevo ecosistema financiero, se generaron mayores ingresos y beneficios tanto para los comercios que utilizan el sistema como para SmartPay como empresa. Con la transformación radical del panorama financiero y de pagos durante la actual pandemia, es muy probable que la historia de éxito de SmartPay y OpenWay pueda ser replicada por empresas pioneras en nuevas soluciones digitales, dinamizando la inversión y el crecimiento económico en un mercado en constante cambio.